মাস শেষ হওয়ার আগেই পকেট খালি? জানুন সঞ্চয় করার সহজ কৌশল

মাস শেষ হওয়ার আগেই পকেট খালি? জানুন সঞ্চয় করার সহজ কৌশল
সিটিজেন জার্নাল ডেস্ক
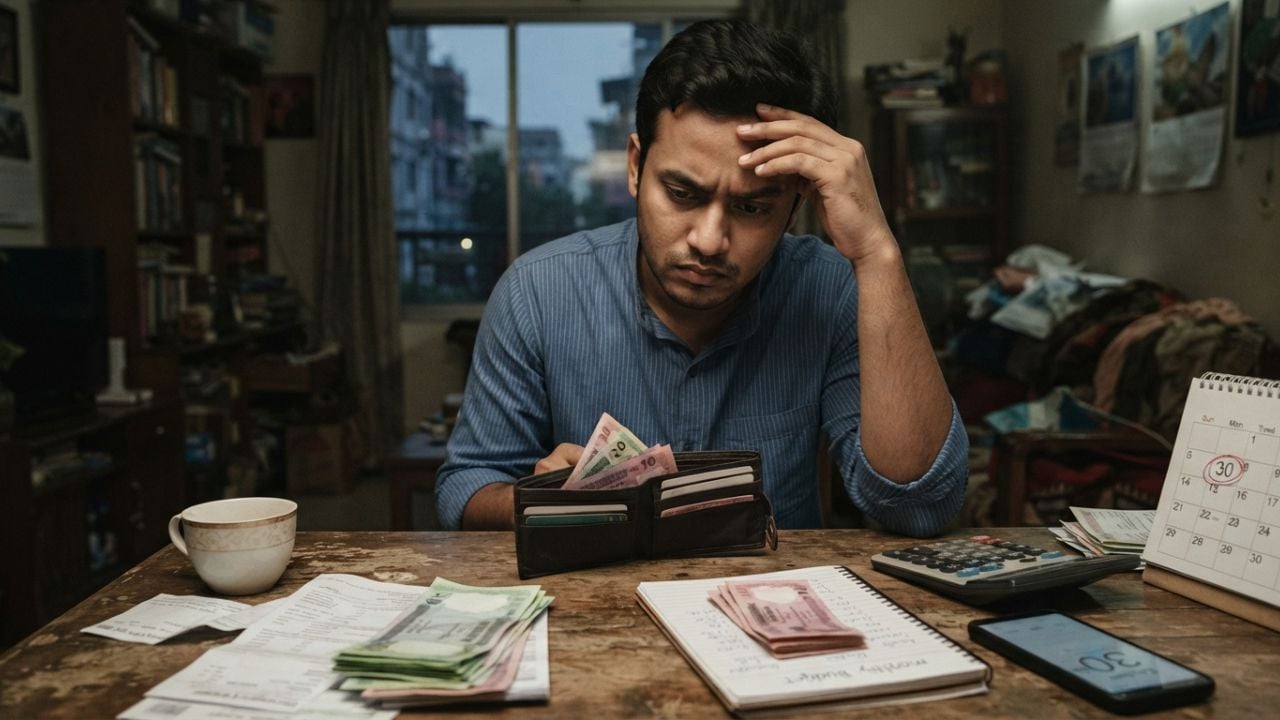
অনেকেই চাকরি করলেও মাস শেষ হওয়ার আগেই পকেট খালি হয়ে যায়। তখন সংসার চালাতে হিমশিম খেয়ে যান। এরপর বন্ধু-বান্ধব বা পরিচিতদের কাছে অর্থ ধার করার জন্য যান। অনেক সময় এতে অপমানিতও হওয়া লাগে। মূলত আয় থাকলেও খরচের চাপ, অপ্রয়োজনীয় কেনাকাটা আর পরিকল্পনার অভাবে এমনটি হয়ে থাকে। এসব অভ্যাসে অর্থ সঞ্চয় করা কঠিন হয়ে পড়ে। কিন্তু কিছু ছোট অভ্যাস বদলালেই ধীরে ধীরে অর্থ সঞ্চয় করতে পারবেন।
বিশেষজ্ঞদের মতে, সঠিক পরিকল্পনা, নিয়ন্ত্রণ এবং নিয়মিত অভ্যাসই পারে সঞ্চয়কে স্থায়ী অভ্যাসে পরিণত করতে। মার্কিন সাময়িকী ফোর্বস ম্যাগাজিনের এক প্রতিবেদনে এই কৌশলগুলো উঠে এসেছে। চলুন জেনে নেওয়া যাক।
সঞ্চয়ের নির্দিষ্ট লক্ষ্য ঠিক করুন
সঞ্চয় শুরু করতে চান, কিন্তু কী জন্য সেটা জানেন না, তাহলে আপনার হাতে অর্থ থাকবে না। এর জন্য একটি নির্দিষ্ট লক্ষ্য ঠিক করতে হবে। লক্ষ্য যত পরিষ্কার হবে, সঞ্চয় তত সহজ হবে। ধরুন, আপনি ১০ হাজার টাকা সঞ্চয় করতে চান। তাহলে এটিকে ছোট ভাগে ভাগ করুন। প্রতি মাসে নির্দিষ্ট পরিমাণ জমা দিলে লক্ষ্য পূরণ অনেক সহজ হয়ে যায়। বড় অঙ্ককে ছোট ধাপে ভাগ করলে চাপ কমে যায়। এর মাধ্যমে ধারাবাহিকতা বজায় থাকে।
বিল কমানো ও অপ্রয়োজনীয় সেবা বাদ দিন
আয়ের বড় একটি অংশ চলে যায় ফোন বিল, ইন্টারনেট, বীমা বা বিভিন্ন সাবস্ক্রিপশন থেকে। অনেক সময় না বুঝেই আমরা একাধিক সেবা চালিয়ে যাই। কোন কোন সাবস্ক্রিপশন অপ্রয়োজনীয়, সেগুলো চিহ্নিত করুন। যেমন ভিডিও স্ট্রিমিং, খাবার ডেলিভারি মেম্বারশিপ, ফিটনেস সাবস্ক্রিপশন বা ম্যাগাজিন। প্রয়োজনীয় বিলগুলোর ক্ষেত্রেও প্রতিবছর একবার করে দরদাম বা প্ল্যান পরিবর্তন করা যেতে পারে।
 সঞ্চয়পত্রে ভুল হিসাবে টাকা চলে যাওয়ার ঝুঁকি কমাতে এভিএস চালু
দৈনন্দিন খরচ নিয়ন্ত্রণ করুন
কিছু খরচ আছে নির্দিষ্ট, আবার কিছু পরিবর্তনশীল। যেমন খাবার, যাতায়াত, পোশাক বা বাইরে খাওয়া-দাওয়া এগুলো পরিবর্তনশীল খরচের মধ্যে পড়ে। এগুলো পরিবর্তন করতে পারেন। যেমন বাসা থেকে খাবার নিয়ে যাওয়া, বাইরে খাওয়ার বদলে ঘরে খাওয়ার আয়োজন করা বা সাশ্রয়ী দোকান থেকে কেনাকাটা করা। এর মাধ্যমে মাসে অপ্রয়োজনীয় খরচ এড়িয়ে অর্থ সঞ্চয় সহজ হয়।
স্বয়ংক্রিয় সঞ্চয় ব্যবস্থা রাখুন
সঞ্চয়ের আরেকটি বড় মাধ্যম হলো স্বয়ংক্রিয় ব্যবস্থা। বেতনের হিসাব থেকে নির্দিষ্ট পরিমাণ টাকা সরাসরি সঞ্চয় হিসাবে চলে গেলে আলাদা করে মনে রাখার প্রয়োজন হয় না। এতেসঞ্চয়ে ধারাবাহিকতা থাকে এবং খরচের সুযোগও কমে যায়।
অতিরিক্ত আয় সঞ্চয়ের খাতায় রাখুন
বোনাস, উপহার, কর ফেরত বা অতিরিক্ত আয় হলে তার বড় একটি অংশ অবশ্যই সঞ্চয়ে রাখুন। এই ধরনের এককালীন আয় সঞ্চয়কে দ্রুত বাড়াতে সাহায্য করে। এর ফলে আর্থিক নিরাপত্তাও শক্তিশালী হয়।
জীবনে চলার পথে হঠাৎ খরচ বা জরুরি পরিস্থিতি আসতেই পারে। তখন সঞ্চয় থাকলে ঋণের ওপর নির্ভর করা লাগে না। তাই কর্মজীবনের শুরুতেই সঞ্চয় করার প্রতি মনোযোগ দিতে হবে।
অনেকেই চাকরি করলেও মাস শেষ হওয়ার আগেই পকেট খালি হয়ে যায়। তখন সংসার চালাতে হিমশিম খেয়ে যান। এরপর বন্ধু-বান্ধব বা পরিচিতদের কাছে অর্থ ধার করার জন্য যান। অনেক সময় এতে অপমানিতও হওয়া লাগে। মূলত আয় থাকলেও খরচের চাপ, অপ্রয়োজনীয় কেনাকাটা আর পরিকল্পনার অভাবে এমনটি হয়ে থাকে। এসব অভ্যাসে অর্থ সঞ্চয় করা কঠিন হয়ে পড়ে। কিন্তু কিছু ছোট অভ্যাস বদলালেই ধীরে ধীরে অর্থ সঞ্চয় করতে পারবেন।
বিশেষজ্ঞদের মতে, সঠিক পরিকল্পনা, নিয়ন্ত্রণ এবং নিয়মিত অভ্যাসই পারে সঞ্চয়কে স্থায়ী অভ্যাসে পরিণত করতে। মার্কিন সাময়িকী ফোর্বস ম্যাগাজিনের এক প্রতিবেদনে এই কৌশলগুলো উঠে এসেছে। চলুন জেনে নেওয়া যাক।
সঞ্চয়ের নির্দিষ্ট লক্ষ্য ঠিক করুন
সঞ্চয় শুরু করতে চান, কিন্তু কী জন্য সেটা জানেন না, তাহলে আপনার হাতে অর্থ থাকবে না। এর জন্য একটি নির্দিষ্ট লক্ষ্য ঠিক করতে হবে। লক্ষ্য যত পরিষ্কার হবে, সঞ্চয় তত সহজ হবে। ধরুন, আপনি ১০ হাজার টাকা সঞ্চয় করতে চান। তাহলে এটিকে ছোট ভাগে ভাগ করুন। প্রতি মাসে নির্দিষ্ট পরিমাণ জমা দিলে লক্ষ্য পূরণ অনেক সহজ হয়ে যায়। বড় অঙ্ককে ছোট ধাপে ভাগ করলে চাপ কমে যায়। এর মাধ্যমে ধারাবাহিকতা বজায় থাকে।
বিল কমানো ও অপ্রয়োজনীয় সেবা বাদ দিন
আয়ের বড় একটি অংশ চলে যায় ফোন বিল, ইন্টারনেট, বীমা বা বিভিন্ন সাবস্ক্রিপশন থেকে। অনেক সময় না বুঝেই আমরা একাধিক সেবা চালিয়ে যাই। কোন কোন সাবস্ক্রিপশন অপ্রয়োজনীয়, সেগুলো চিহ্নিত করুন। যেমন ভিডিও স্ট্রিমিং, খাবার ডেলিভারি মেম্বারশিপ, ফিটনেস সাবস্ক্রিপশন বা ম্যাগাজিন। প্রয়োজনীয় বিলগুলোর ক্ষেত্রেও প্রতিবছর একবার করে দরদাম বা প্ল্যান পরিবর্তন করা যেতে পারে।
দৈনন্দিন খরচ নিয়ন্ত্রণ করুন
কিছু খরচ আছে নির্দিষ্ট, আবার কিছু পরিবর্তনশীল। যেমন খাবার, যাতায়াত, পোশাক বা বাইরে খাওয়া-দাওয়া এগুলো পরিবর্তনশীল খরচের মধ্যে পড়ে। এগুলো পরিবর্তন করতে পারেন। যেমন বাসা থেকে খাবার নিয়ে যাওয়া, বাইরে খাওয়ার বদলে ঘরে খাওয়ার আয়োজন করা বা সাশ্রয়ী দোকান থেকে কেনাকাটা করা। এর মাধ্যমে মাসে অপ্রয়োজনীয় খরচ এড়িয়ে অর্থ সঞ্চয় সহজ হয়।
স্বয়ংক্রিয় সঞ্চয় ব্যবস্থা রাখুন
সঞ্চয়ের আরেকটি বড় মাধ্যম হলো স্বয়ংক্রিয় ব্যবস্থা। বেতনের হিসাব থেকে নির্দিষ্ট পরিমাণ টাকা সরাসরি সঞ্চয় হিসাবে চলে গেলে আলাদা করে মনে রাখার প্রয়োজন হয় না। এতেসঞ্চয়ে ধারাবাহিকতা থাকে এবং খরচের সুযোগও কমে যায়।
অতিরিক্ত আয় সঞ্চয়ের খাতায় রাখুন
বোনাস, উপহার, কর ফেরত বা অতিরিক্ত আয় হলে তার বড় একটি অংশ অবশ্যই সঞ্চয়ে রাখুন। এই ধরনের এককালীন আয় সঞ্চয়কে দ্রুত বাড়াতে সাহায্য করে। এর ফলে আর্থিক নিরাপত্তাও শক্তিশালী হয়।
জীবনে চলার পথে হঠাৎ খরচ বা জরুরি পরিস্থিতি আসতেই পারে। তখন সঞ্চয় থাকলে ঋণের ওপর নির্ভর করা লাগে না। তাই কর্মজীবনের শুরুতেই সঞ্চয় করার প্রতি মনোযোগ দিতে হবে।
মাস শেষ হওয়ার আগেই পকেট খালি? জানুন সঞ্চয় করার সহজ কৌশল
সিটিজেন জার্নাল ডেস্ক
অনেকেই চাকরি করলেও মাস শেষ হওয়ার আগেই পকেট খালি হয়ে যায়। তখন সংসার চালাতে হিমশিম খেয়ে যান। এরপর বন্ধু-বান্ধব বা পরিচিতদের কাছে অর্থ ধার করার জন্য যান। অনেক সময় এতে অপমানিতও হওয়া লাগে। মূলত আয় থাকলেও খরচের চাপ, অপ্রয়োজনীয় কেনাকাটা আর পরিকল্পনার অভাবে এমনটি হয়ে থাকে। এসব অভ্যাসে অর্থ সঞ্চয় করা কঠিন হয়ে পড়ে। কিন্তু কিছু ছোট অভ্যাস বদলালেই ধীরে ধীরে অর্থ সঞ্চয় করতে পারবেন।
বিশেষজ্ঞদের মতে, সঠিক পরিকল্পনা, নিয়ন্ত্রণ এবং নিয়মিত অভ্যাসই পারে সঞ্চয়কে স্থায়ী অভ্যাসে পরিণত করতে। মার্কিন সাময়িকী ফোর্বস ম্যাগাজিনের এক প্রতিবেদনে এই কৌশলগুলো উঠে এসেছে। চলুন জেনে নেওয়া যাক।
সঞ্চয়ের নির্দিষ্ট লক্ষ্য ঠিক করুন
সঞ্চয় শুরু করতে চান, কিন্তু কী জন্য সেটা জানেন না, তাহলে আপনার হাতে অর্থ থাকবে না। এর জন্য একটি নির্দিষ্ট লক্ষ্য ঠিক করতে হবে। লক্ষ্য যত পরিষ্কার হবে, সঞ্চয় তত সহজ হবে। ধরুন, আপনি ১০ হাজার টাকা সঞ্চয় করতে চান। তাহলে এটিকে ছোট ভাগে ভাগ করুন। প্রতি মাসে নির্দিষ্ট পরিমাণ জমা দিলে লক্ষ্য পূরণ অনেক সহজ হয়ে যায়। বড় অঙ্ককে ছোট ধাপে ভাগ করলে চাপ কমে যায়। এর মাধ্যমে ধারাবাহিকতা বজায় থাকে।
বিল কমানো ও অপ্রয়োজনীয় সেবা বাদ দিন
আয়ের বড় একটি অংশ চলে যায় ফোন বিল, ইন্টারনেট, বীমা বা বিভিন্ন সাবস্ক্রিপশন থেকে। অনেক সময় না বুঝেই আমরা একাধিক সেবা চালিয়ে যাই। কোন কোন সাবস্ক্রিপশন অপ্রয়োজনীয়, সেগুলো চিহ্নিত করুন। যেমন ভিডিও স্ট্রিমিং, খাবার ডেলিভারি মেম্বারশিপ, ফিটনেস সাবস্ক্রিপশন বা ম্যাগাজিন। প্রয়োজনীয় বিলগুলোর ক্ষেত্রেও প্রতিবছর একবার করে দরদাম বা প্ল্যান পরিবর্তন করা যেতে পারে।
দৈনন্দিন খরচ নিয়ন্ত্রণ করুন
কিছু খরচ আছে নির্দিষ্ট, আবার কিছু পরিবর্তনশীল। যেমন খাবার, যাতায়াত, পোশাক বা বাইরে খাওয়া-দাওয়া এগুলো পরিবর্তনশীল খরচের মধ্যে পড়ে। এগুলো পরিবর্তন করতে পারেন। যেমন বাসা থেকে খাবার নিয়ে যাওয়া, বাইরে খাওয়ার বদলে ঘরে খাওয়ার আয়োজন করা বা সাশ্রয়ী দোকান থেকে কেনাকাটা করা। এর মাধ্যমে মাসে অপ্রয়োজনীয় খরচ এড়িয়ে অর্থ সঞ্চয় সহজ হয়।
স্বয়ংক্রিয় সঞ্চয় ব্যবস্থা রাখুন
সঞ্চয়ের আরেকটি বড় মাধ্যম হলো স্বয়ংক্রিয় ব্যবস্থা। বেতনের হিসাব থেকে নির্দিষ্ট পরিমাণ টাকা সরাসরি সঞ্চয় হিসাবে চলে গেলে আলাদা করে মনে রাখার প্রয়োজন হয় না। এতেসঞ্চয়ে ধারাবাহিকতা থাকে এবং খরচের সুযোগও কমে যায়।
অতিরিক্ত আয় সঞ্চয়ের খাতায় রাখুন
বোনাস, উপহার, কর ফেরত বা অতিরিক্ত আয় হলে তার বড় একটি অংশ অবশ্যই সঞ্চয়ে রাখুন। এই ধরনের এককালীন আয় সঞ্চয়কে দ্রুত বাড়াতে সাহায্য করে। এর ফলে আর্থিক নিরাপত্তাও শক্তিশালী হয়।
জীবনে চলার পথে হঠাৎ খরচ বা জরুরি পরিস্থিতি আসতেই পারে। তখন সঞ্চয় থাকলে ঋণের ওপর নির্ভর করা লাগে না। তাই কর্মজীবনের শুরুতেই সঞ্চয় করার প্রতি মনোযোগ দিতে হবে।