পারিবারিক জমি দান বা হেবা: দানকর, আয়কর ও উৎসে করের নতুন নিয়ম এবং হিসাবের উপায়

পারিবারিক জমি দান বা হেবা: দানকর, আয়কর ও উৎসে করের নতুন নিয়ম এবং হিসাবের উপায়
অনলাইন ডেস্ক
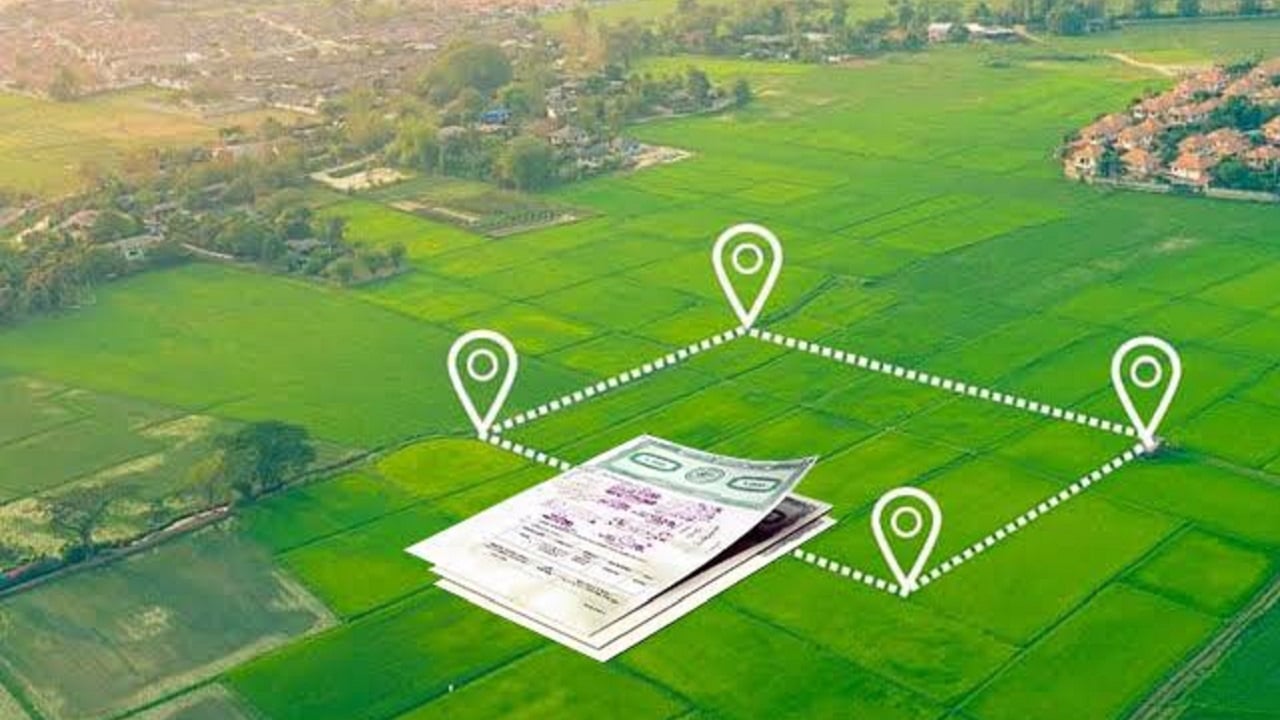
বাংলাদেশে পরিবারের সদস্যদের মধ্যে জমি, ফ্ল্যাট বা অন্যান্য সম্পত্তি হস্তান্তরের একটি বহুল প্রচলিত মাধ্যম হলো ‘দান’ বা ‘হেবা’। কিন্তু এ ধরনের হস্তান্তরে কর দিতে হবে কি না, তা নিয়ে প্রায়শই নানা বিভ্রান্তি তৈরি হয়। সাধারণ ক্রয়-বিক্রয়ের সঙ্গে হেবা বা দানের কর ব্যবস্থার বেশ কিছু পার্থক্য রয়েছে। সম্প্রতি অর্থ আইন, ২০২৬-এর মাধ্যমে আয়কর আইন, ২০২৩-এ নতুন উপধারা সংযোজন এবং জাতীয় রাজস্ব বোর্ডের (এনবিআর) স্পষ্টীকরণের পর এ বিষয়ে কর আদায় ও হিসাবের প্রক্রিয়ায় বড় ধরনের পরিবর্তন এসেছে।
হেবা করলেই কি কর দিতে হবে?
অনেকেরই ধারণা, দলিলে ‘হেবা’ লিখলেই তা সব ধরনের কর থেকে অব্যাহতি পায়। আবার কেউ মনে করেন, যেকোনো ধরনের উপহারের ওপরই বুঝি বিপুল কর আরোপ হয়। বাস্তবে কর আরোপিত হবে কি না, তা নির্ভর করে লেনদেনের আসল প্রকৃতি, দাতা-গ্রহীতার সম্পর্ক এবং সম্পত্তির সঠিক মূল্যায়ন আইনের ওপর।
মুসলিম আইনে হেবার বিশেষ গুরুত্ব থাকলেও কর আইন অনুযায়ী শুধু দলিলের নামের ভিত্তিতে অব্যাহতি পাওয়া যায় না। হস্তান্তরটি স্বেচ্ছায় ও বিনামূল্যে (বিনা প্রতিদানে) হয়েছে কি না এবং আইনের নির্দিষ্ট ছাড় রয়েছে কি না—তার ভিত্তিতেই কর নির্ধারণ করা হয়।
 স্মার্ট আইডি কার্ড: জাতীয় পরিচয়পত্রে ভুল থাকলে ঘরে বসেই যেভাবে সংশোধন করবেন
 ভালো রড চিনবেন কীভাবে, কোন ভবনে কোনটি ব্যবহার করবেন?
দানকর কাদের জন্য প্রযোজ্য ও কারা মুক্ত?
‘দানকর আইন, ১৯৯০’ অনুযায়ী, কোনো ব্যক্তি যদি স্বপ্রণোদিত হয়ে ও বিনা প্রতিদানে জমি, নগদ টাকা, বাড়ি বা ফ্ল্যাট অন্য কাউকে হস্তান্তর করেন, তবে তা ‘দান’ হিসেবে গণ্য হয়। নিয়ম অনুযায়ী **দানকর প্রদানের দায়ভার পুরোপুরি দানকারীর (দাতা)।
১. সম্পূর্ণ করমুক্ত সম্পর্ক
নির্দিষ্ট কিছু ঘনিষ্ঠ রক্তের সম্পর্কের মধ্যে সম্পত্তি দান বা হেবা করলে কোনো দানকর দিতে হয় না। এই সম্পর্কগুলো হলো:
* পিতা-মাতা ও সন্তান
* স্বামী ও স্ত্রী
* আপন ভাই-বোন
এছাড়াও সরকার, স্থানীয় কর্তৃপক্ষ, নিবন্ধিত শিক্ষাপ্রতিষ্ঠান, হাসপাতাল, ধর্মীয় ও দাতব্য প্রতিষ্ঠান বা বিশেষ দুর্যোগ তহবিলে দেওয়া দানও দানকরের আওতামুক্ত।
২. সম্পর্কের কারণে স্বয়ংক্রিয়ভাবে করমুক্ত নয় যে ক্ষেত্রগুলো
অনেকে মনে করেন পারিবারিক যেকোনো নিকটাত্মীয়কে দান করলেই বুঝি তা করমুক্ত। কিন্তু আইন অনুযায়ী দাদা-নাতি, নানা-নাতনি, চাচা-ভাতিজা, মামা-ভাগনে কিংবা বন্ধুদের মধ্যে দান কেবল সম্পর্কের ভিত্তিতে করছাড় পায় না। এ ক্ষেত্রে অন্য কোনো আইনগত ছাড় না থাকলে নির্দিষ্ট হারে দানকর প্রযোজ্য হবে।
৩. বার্ষিক করমুক্ত সীমা
অব্যাহতিপ্রাপ্ত হিসাবের বাইরে একজন ব্যক্তি একটি পুরো অর্থবছরে সর্বমোট ২০ হাজার টাকা পর্যন্ত করমুক্ত দান করতে পারেন। মনে রাখা প্রয়োজন, এই ২০ হাজার টাকার সীমা প্রতিটি দলিলের জন্য আলাদা নয়, বরং সারা বছরে দাতার করা সব দানের মোট মূল্যের ওপর প্রযোজ্য।
দানকরের হার এবং অ-নগদ সম্পত্তির মূল্য নির্ধারণ
জমি বা ফ্ল্যাটের দানপত্রে দাতা যে দামই উল্লেখ করুন না কেন, কর কর্মকর্তা বা সাব-রেজিস্ট্রার কেবল দলিলে লেখা দাম মেনে নিতে বাধ্য নন।
‘দানকর আইন, ১৯৯০’-এর ধারা ৫ অনুসারে, দান করার তারিখে সম্পত্তিটি খোলাবাজারে বিক্রি করলে যে বাস্তব মূল্য পাওয়া যেত, তাকেই দানের করযোগ্য মূল্য হিসেবে ধরা হয়। খোলাবাজারের দাম নির্ধারণ সম্ভব না হলে সরকারি বিধি অনুযায়ী দাম নিরূপণ করা হয়।
ধাপভিত্তিক দানকরের হার
দানকর নির্ধারণ করা হয় ধাপভিত্তিক (Slab-wise) নিয়মে। পুরো মূল্যের ওপর একবারে সর্বোচ্চ হার বসে না:
প্রথম ৫ লাখ টাকা পর্যন্ত ৫%, পরবর্তী ১০ লাখ টাকা পর্যন্ত ১০%, পরবর্তী ২০ লাখ টাকা পর্যন্ত ১৫% এবং অবশিষ্ট অংশ (৩৫ লাখের ওপর) ২০%।
 স্বর্ণের পুরনো গয়না কখন বিক্রি করা ভালো
দানগ্রহীতার জন্য আয়করের নিয়ম
দানকরের হিসাব দাতার হলেও দানগ্রহীতার (যিনি সম্পত্তি পাচ্ছেন) জন্য আয়করের নিয়ম আলাদা। আয়কর আইন, ২০২৩-এর ৬৬ ধারা অনুযায়ী প্রাপ্ত যেকোনো উপহার বা দান গ্রহীতার ‘অন্যান্য উৎস হতে আয়’ হিসেবে গণ্য হতে পারে।
তবে আইনের ষষ্ঠ তফসিল (অংশ-১, দফা ৩৫) অনুযায়ী, স্বামী-স্ত্রী, আপন ভাই-বোন, পিতা-মাতা ও সন্তানের কাছ থেকে পাওয়া দান আয়করমুক্ত।
শর্ত
উপহারপ্রাপ্ত সম্পত্তি দাতা এবং গ্রহীতা—উভয়েরই নিজ নিজ আয়কর রিটার্নে প্রদর্শন করতে হবে। (দাতা বিদেশে অবস্থান করে ব্যাংকিং চ্যানেলে দান পাঠালে তাঁর রিটার্নে প্রদর্শনের শর্তটি শিথিলযোগ্য)।
১ জুলাই ২০২৬ থেকে নতুন নিয়ম: নিবন্ধনের সময় এ-চালানে কর আদায়
পূর্বে সম্পত্তি হস্তান্তরের সময় আয়করের উৎসে কর কাটা নিয়ে অনেক জটিলতা তৈরি হতো। কিন্তু অর্থ আইন, ২০২৬-এর মাধ্যমে আয়কর আইন, ২০২৩-এর ১২৫ নম্বর ধারায় নতুন উপধারা (২ক) সংযোজন করা হয়েছে (যা ১ জুলাই ২০২৬ থেকে কার্যকর)।
জাতীয় রাজস্ব বোর্ডের (এনবিআর) ব্যাখ্যা অনুযায়ী
১. জমি বা সম্পত্তি হেবা/দানের দলিলে নিবন্ধনের সময় যদি দানকর আইন, ১৯৯০ প্রযোজ্য হয়, তবে সাব-রেজিস্ট্রার বা নিবন্ধনে দায়িত্বরত কর্মকর্তা 'এ-চালান' (A-Challan)-এর মাধ্যমে সরাসরি নির্ধারিত দানকর আদায় করে নেবেন।
২. হেবা বা দানের ক্ষেত্রে পৃথকভাবে কোনো উৎসে কর (TDS) কাটা বা সংগ্রহ করা লাগবে না।
৩. তবে এটি কেবল সত্যিকারের হেবা বা দানের ক্ষেত্রে প্রযোজ্য; সাধারণ ক্রয়-বিক্রয়ের ক্ষেত্রে দলিলের উৎসে করের পূর্বের নিয়মই বহাল থাকবে।
হেবা বা হস্তান্তরের আগে যা খেয়াল রাখবেন
সম্পর্ক যাচাই করুন: দাতা ও গ্রহীতা অতি নিকটাত্মীয় (পিতা, মাতা, সন্তান, স্বামী, স্ত্রী, আপন ভাই-বোন) হলে দানকর ও আয়কর উভয় ক্ষেত্রেই বড় ধরনের আইনি সুবিধা পাবেন।
রিটার্নে অন্তর্ভুক্ত করুন: করমুক্ত সুবিধা পেতে হস্তান্তরিত সম্পত্তি দাতা ও গ্রহীতা উভয়ের বার্ষিক ট্যাক্স রিটার্নে সঠিকভাবে প্রদর্শন নিশ্চিত করুন।
সঠিক বাজারমূল্য ধরুন: দলিলে কৃত্রিমভাবে কম মূল্য লিখে দানকর কমানোর সুযোগ নেই; বাজারমূল্য বা সরকারি নির্ধারিত মূল্য অনুযায়ীই দানকর পরিশোধ করতে হবে।
নিবন্ধনের সময় চালান প্রস্তুত রাখুন: ১ জুলাই ২০২৬-এর পর থেকে নিবন্ধনের সময় প্রযোজ্য দানকর সরাসরি এ-চালানের মাধ্যমে জমা দেওয়ার প্রস্তুতি রাখতে হবে।
/এবি/
বাংলাদেশে পরিবারের সদস্যদের মধ্যে জমি, ফ্ল্যাট বা অন্যান্য সম্পত্তি হস্তান্তরের একটি বহুল প্রচলিত মাধ্যম হলো ‘দান’ বা ‘হেবা’। কিন্তু এ ধরনের হস্তান্তরে কর দিতে হবে কি না, তা নিয়ে প্রায়শই নানা বিভ্রান্তি তৈরি হয়। সাধারণ ক্রয়-বিক্রয়ের সঙ্গে হেবা বা দানের কর ব্যবস্থার বেশ কিছু পার্থক্য রয়েছে। সম্প্রতি অর্থ আইন, ২০২৬-এর মাধ্যমে আয়কর আইন, ২০২৩-এ নতুন উপধারা সংযোজন এবং জাতীয় রাজস্ব বোর্ডের (এনবিআর) স্পষ্টীকরণের পর এ বিষয়ে কর আদায় ও হিসাবের প্রক্রিয়ায় বড় ধরনের পরিবর্তন এসেছে।
হেবা করলেই কি কর দিতে হবে?
অনেকেরই ধারণা, দলিলে ‘হেবা’ লিখলেই তা সব ধরনের কর থেকে অব্যাহতি পায়। আবার কেউ মনে করেন, যেকোনো ধরনের উপহারের ওপরই বুঝি বিপুল কর আরোপ হয়। বাস্তবে কর আরোপিত হবে কি না, তা নির্ভর করে লেনদেনের আসল প্রকৃতি, দাতা-গ্রহীতার সম্পর্ক এবং সম্পত্তির সঠিক মূল্যায়ন আইনের ওপর।
মুসলিম আইনে হেবার বিশেষ গুরুত্ব থাকলেও কর আইন অনুযায়ী শুধু দলিলের নামের ভিত্তিতে অব্যাহতি পাওয়া যায় না। হস্তান্তরটি স্বেচ্ছায় ও বিনামূল্যে (বিনা প্রতিদানে) হয়েছে কি না এবং আইনের নির্দিষ্ট ছাড় রয়েছে কি না—তার ভিত্তিতেই কর নির্ধারণ করা হয়।
দানকর কাদের জন্য প্রযোজ্য ও কারা মুক্ত?
‘দানকর আইন, ১৯৯০’ অনুযায়ী, কোনো ব্যক্তি যদি স্বপ্রণোদিত হয়ে ও বিনা প্রতিদানে জমি, নগদ টাকা, বাড়ি বা ফ্ল্যাট অন্য কাউকে হস্তান্তর করেন, তবে তা ‘দান’ হিসেবে গণ্য হয়। নিয়ম অনুযায়ী **দানকর প্রদানের দায়ভার পুরোপুরি দানকারীর (দাতা)।
১. সম্পূর্ণ করমুক্ত সম্পর্ক
নির্দিষ্ট কিছু ঘনিষ্ঠ রক্তের সম্পর্কের মধ্যে সম্পত্তি দান বা হেবা করলে কোনো দানকর দিতে হয় না। এই সম্পর্কগুলো হলো:
* পিতা-মাতা ও সন্তান
* স্বামী ও স্ত্রী
* আপন ভাই-বোন
এছাড়াও সরকার, স্থানীয় কর্তৃপক্ষ, নিবন্ধিত শিক্ষাপ্রতিষ্ঠান, হাসপাতাল, ধর্মীয় ও দাতব্য প্রতিষ্ঠান বা বিশেষ দুর্যোগ তহবিলে দেওয়া দানও দানকরের আওতামুক্ত।
২. সম্পর্কের কারণে স্বয়ংক্রিয়ভাবে করমুক্ত নয় যে ক্ষেত্রগুলো
অনেকে মনে করেন পারিবারিক যেকোনো নিকটাত্মীয়কে দান করলেই বুঝি তা করমুক্ত। কিন্তু আইন অনুযায়ী দাদা-নাতি, নানা-নাতনি, চাচা-ভাতিজা, মামা-ভাগনে কিংবা বন্ধুদের মধ্যে দান কেবল সম্পর্কের ভিত্তিতে করছাড় পায় না। এ ক্ষেত্রে অন্য কোনো আইনগত ছাড় না থাকলে নির্দিষ্ট হারে দানকর প্রযোজ্য হবে।
৩. বার্ষিক করমুক্ত সীমা
অব্যাহতিপ্রাপ্ত হিসাবের বাইরে একজন ব্যক্তি একটি পুরো অর্থবছরে সর্বমোট ২০ হাজার টাকা পর্যন্ত করমুক্ত দান করতে পারেন। মনে রাখা প্রয়োজন, এই ২০ হাজার টাকার সীমা প্রতিটি দলিলের জন্য আলাদা নয়, বরং সারা বছরে দাতার করা সব দানের মোট মূল্যের ওপর প্রযোজ্য।
দানকরের হার এবং অ-নগদ সম্পত্তির মূল্য নির্ধারণ
জমি বা ফ্ল্যাটের দানপত্রে দাতা যে দামই উল্লেখ করুন না কেন, কর কর্মকর্তা বা সাব-রেজিস্ট্রার কেবল দলিলে লেখা দাম মেনে নিতে বাধ্য নন।
‘দানকর আইন, ১৯৯০’-এর ধারা ৫ অনুসারে, দান করার তারিখে সম্পত্তিটি খোলাবাজারে বিক্রি করলে যে বাস্তব মূল্য পাওয়া যেত, তাকেই দানের করযোগ্য মূল্য হিসেবে ধরা হয়। খোলাবাজারের দাম নির্ধারণ সম্ভব না হলে সরকারি বিধি অনুযায়ী দাম নিরূপণ করা হয়।
ধাপভিত্তিক দানকরের হার
দানকর নির্ধারণ করা হয় ধাপভিত্তিক (Slab-wise) নিয়মে। পুরো মূল্যের ওপর একবারে সর্বোচ্চ হার বসে না:
প্রথম ৫ লাখ টাকা পর্যন্ত ৫%, পরবর্তী ১০ লাখ টাকা পর্যন্ত ১০%, পরবর্তী ২০ লাখ টাকা পর্যন্ত ১৫% এবং অবশিষ্ট অংশ (৩৫ লাখের ওপর) ২০%।
দানগ্রহীতার জন্য আয়করের নিয়ম
দানকরের হিসাব দাতার হলেও দানগ্রহীতার (যিনি সম্পত্তি পাচ্ছেন) জন্য আয়করের নিয়ম আলাদা। আয়কর আইন, ২০২৩-এর ৬৬ ধারা অনুযায়ী প্রাপ্ত যেকোনো উপহার বা দান গ্রহীতার ‘অন্যান্য উৎস হতে আয়’ হিসেবে গণ্য হতে পারে।
তবে আইনের ষষ্ঠ তফসিল (অংশ-১, দফা ৩৫) অনুযায়ী, স্বামী-স্ত্রী, আপন ভাই-বোন, পিতা-মাতা ও সন্তানের কাছ থেকে পাওয়া দান আয়করমুক্ত।
শর্ত
উপহারপ্রাপ্ত সম্পত্তি দাতা এবং গ্রহীতা—উভয়েরই নিজ নিজ আয়কর রিটার্নে প্রদর্শন করতে হবে। (দাতা বিদেশে অবস্থান করে ব্যাংকিং চ্যানেলে দান পাঠালে তাঁর রিটার্নে প্রদর্শনের শর্তটি শিথিলযোগ্য)।
১ জুলাই ২০২৬ থেকে নতুন নিয়ম: নিবন্ধনের সময় এ-চালানে কর আদায়
পূর্বে সম্পত্তি হস্তান্তরের সময় আয়করের উৎসে কর কাটা নিয়ে অনেক জটিলতা তৈরি হতো। কিন্তু অর্থ আইন, ২০২৬-এর মাধ্যমে আয়কর আইন, ২০২৩-এর ১২৫ নম্বর ধারায় নতুন উপধারা (২ক) সংযোজন করা হয়েছে (যা ১ জুলাই ২০২৬ থেকে কার্যকর)।
জাতীয় রাজস্ব বোর্ডের (এনবিআর) ব্যাখ্যা অনুযায়ী
১. জমি বা সম্পত্তি হেবা/দানের দলিলে নিবন্ধনের সময় যদি দানকর আইন, ১৯৯০ প্রযোজ্য হয়, তবে সাব-রেজিস্ট্রার বা নিবন্ধনে দায়িত্বরত কর্মকর্তা 'এ-চালান' (A-Challan)-এর মাধ্যমে সরাসরি নির্ধারিত দানকর আদায় করে নেবেন।
২. হেবা বা দানের ক্ষেত্রে পৃথকভাবে কোনো উৎসে কর (TDS) কাটা বা সংগ্রহ করা লাগবে না।
৩. তবে এটি কেবল সত্যিকারের হেবা বা দানের ক্ষেত্রে প্রযোজ্য; সাধারণ ক্রয়-বিক্রয়ের ক্ষেত্রে দলিলের উৎসে করের পূর্বের নিয়মই বহাল থাকবে।
হেবা বা হস্তান্তরের আগে যা খেয়াল রাখবেন
সম্পর্ক যাচাই করুন: দাতা ও গ্রহীতা অতি নিকটাত্মীয় (পিতা, মাতা, সন্তান, স্বামী, স্ত্রী, আপন ভাই-বোন) হলে দানকর ও আয়কর উভয় ক্ষেত্রেই বড় ধরনের আইনি সুবিধা পাবেন।
রিটার্নে অন্তর্ভুক্ত করুন: করমুক্ত সুবিধা পেতে হস্তান্তরিত সম্পত্তি দাতা ও গ্রহীতা উভয়ের বার্ষিক ট্যাক্স রিটার্নে সঠিকভাবে প্রদর্শন নিশ্চিত করুন।
সঠিক বাজারমূল্য ধরুন: দলিলে কৃত্রিমভাবে কম মূল্য লিখে দানকর কমানোর সুযোগ নেই; বাজারমূল্য বা সরকারি নির্ধারিত মূল্য অনুযায়ীই দানকর পরিশোধ করতে হবে।
নিবন্ধনের সময় চালান প্রস্তুত রাখুন: ১ জুলাই ২০২৬-এর পর থেকে নিবন্ধনের সময় প্রযোজ্য দানকর সরাসরি এ-চালানের মাধ্যমে জমা দেওয়ার প্রস্তুতি রাখতে হবে।
/এবি/
পারিবারিক জমি দান বা হেবা: দানকর, আয়কর ও উৎসে করের নতুন নিয়ম এবং হিসাবের উপায়
অনলাইন ডেস্ক
বাংলাদেশে পরিবারের সদস্যদের মধ্যে জমি, ফ্ল্যাট বা অন্যান্য সম্পত্তি হস্তান্তরের একটি বহুল প্রচলিত মাধ্যম হলো ‘দান’ বা ‘হেবা’। কিন্তু এ ধরনের হস্তান্তরে কর দিতে হবে কি না, তা নিয়ে প্রায়শই নানা বিভ্রান্তি তৈরি হয়। সাধারণ ক্রয়-বিক্রয়ের সঙ্গে হেবা বা দানের কর ব্যবস্থার বেশ কিছু পার্থক্য রয়েছে। সম্প্রতি অর্থ আইন, ২০২৬-এর মাধ্যমে আয়কর আইন, ২০২৩-এ নতুন উপধারা সংযোজন এবং জাতীয় রাজস্ব বোর্ডের (এনবিআর) স্পষ্টীকরণের পর এ বিষয়ে কর আদায় ও হিসাবের প্রক্রিয়ায় বড় ধরনের পরিবর্তন এসেছে।
হেবা করলেই কি কর দিতে হবে?
অনেকেরই ধারণা, দলিলে ‘হেবা’ লিখলেই তা সব ধরনের কর থেকে অব্যাহতি পায়। আবার কেউ মনে করেন, যেকোনো ধরনের উপহারের ওপরই বুঝি বিপুল কর আরোপ হয়। বাস্তবে কর আরোপিত হবে কি না, তা নির্ভর করে লেনদেনের আসল প্রকৃতি, দাতা-গ্রহীতার সম্পর্ক এবং সম্পত্তির সঠিক মূল্যায়ন আইনের ওপর।
মুসলিম আইনে হেবার বিশেষ গুরুত্ব থাকলেও কর আইন অনুযায়ী শুধু দলিলের নামের ভিত্তিতে অব্যাহতি পাওয়া যায় না। হস্তান্তরটি স্বেচ্ছায় ও বিনামূল্যে (বিনা প্রতিদানে) হয়েছে কি না এবং আইনের নির্দিষ্ট ছাড় রয়েছে কি না—তার ভিত্তিতেই কর নির্ধারণ করা হয়।
দানকর কাদের জন্য প্রযোজ্য ও কারা মুক্ত?
‘দানকর আইন, ১৯৯০’ অনুযায়ী, কোনো ব্যক্তি যদি স্বপ্রণোদিত হয়ে ও বিনা প্রতিদানে জমি, নগদ টাকা, বাড়ি বা ফ্ল্যাট অন্য কাউকে হস্তান্তর করেন, তবে তা ‘দান’ হিসেবে গণ্য হয়। নিয়ম অনুযায়ী **দানকর প্রদানের দায়ভার পুরোপুরি দানকারীর (দাতা)।
১. সম্পূর্ণ করমুক্ত সম্পর্ক
নির্দিষ্ট কিছু ঘনিষ্ঠ রক্তের সম্পর্কের মধ্যে সম্পত্তি দান বা হেবা করলে কোনো দানকর দিতে হয় না। এই সম্পর্কগুলো হলো:
* পিতা-মাতা ও সন্তান
* স্বামী ও স্ত্রী
* আপন ভাই-বোন
এছাড়াও সরকার, স্থানীয় কর্তৃপক্ষ, নিবন্ধিত শিক্ষাপ্রতিষ্ঠান, হাসপাতাল, ধর্মীয় ও দাতব্য প্রতিষ্ঠান বা বিশেষ দুর্যোগ তহবিলে দেওয়া দানও দানকরের আওতামুক্ত।
২. সম্পর্কের কারণে স্বয়ংক্রিয়ভাবে করমুক্ত নয় যে ক্ষেত্রগুলো
অনেকে মনে করেন পারিবারিক যেকোনো নিকটাত্মীয়কে দান করলেই বুঝি তা করমুক্ত। কিন্তু আইন অনুযায়ী দাদা-নাতি, নানা-নাতনি, চাচা-ভাতিজা, মামা-ভাগনে কিংবা বন্ধুদের মধ্যে দান কেবল সম্পর্কের ভিত্তিতে করছাড় পায় না। এ ক্ষেত্রে অন্য কোনো আইনগত ছাড় না থাকলে নির্দিষ্ট হারে দানকর প্রযোজ্য হবে।
৩. বার্ষিক করমুক্ত সীমা
অব্যাহতিপ্রাপ্ত হিসাবের বাইরে একজন ব্যক্তি একটি পুরো অর্থবছরে সর্বমোট ২০ হাজার টাকা পর্যন্ত করমুক্ত দান করতে পারেন। মনে রাখা প্রয়োজন, এই ২০ হাজার টাকার সীমা প্রতিটি দলিলের জন্য আলাদা নয়, বরং সারা বছরে দাতার করা সব দানের মোট মূল্যের ওপর প্রযোজ্য।
দানকরের হার এবং অ-নগদ সম্পত্তির মূল্য নির্ধারণ
জমি বা ফ্ল্যাটের দানপত্রে দাতা যে দামই উল্লেখ করুন না কেন, কর কর্মকর্তা বা সাব-রেজিস্ট্রার কেবল দলিলে লেখা দাম মেনে নিতে বাধ্য নন।
‘দানকর আইন, ১৯৯০’-এর ধারা ৫ অনুসারে, দান করার তারিখে সম্পত্তিটি খোলাবাজারে বিক্রি করলে যে বাস্তব মূল্য পাওয়া যেত, তাকেই দানের করযোগ্য মূল্য হিসেবে ধরা হয়। খোলাবাজারের দাম নির্ধারণ সম্ভব না হলে সরকারি বিধি অনুযায়ী দাম নিরূপণ করা হয়।
ধাপভিত্তিক দানকরের হার
দানকর নির্ধারণ করা হয় ধাপভিত্তিক (Slab-wise) নিয়মে। পুরো মূল্যের ওপর একবারে সর্বোচ্চ হার বসে না:
প্রথম ৫ লাখ টাকা পর্যন্ত ৫%, পরবর্তী ১০ লাখ টাকা পর্যন্ত ১০%, পরবর্তী ২০ লাখ টাকা পর্যন্ত ১৫% এবং অবশিষ্ট অংশ (৩৫ লাখের ওপর) ২০%।
দানগ্রহীতার জন্য আয়করের নিয়ম
দানকরের হিসাব দাতার হলেও দানগ্রহীতার (যিনি সম্পত্তি পাচ্ছেন) জন্য আয়করের নিয়ম আলাদা। আয়কর আইন, ২০২৩-এর ৬৬ ধারা অনুযায়ী প্রাপ্ত যেকোনো উপহার বা দান গ্রহীতার ‘অন্যান্য উৎস হতে আয়’ হিসেবে গণ্য হতে পারে।
তবে আইনের ষষ্ঠ তফসিল (অংশ-১, দফা ৩৫) অনুযায়ী, স্বামী-স্ত্রী, আপন ভাই-বোন, পিতা-মাতা ও সন্তানের কাছ থেকে পাওয়া দান আয়করমুক্ত।
শর্ত
উপহারপ্রাপ্ত সম্পত্তি দাতা এবং গ্রহীতা—উভয়েরই নিজ নিজ আয়কর রিটার্নে প্রদর্শন করতে হবে। (দাতা বিদেশে অবস্থান করে ব্যাংকিং চ্যানেলে দান পাঠালে তাঁর রিটার্নে প্রদর্শনের শর্তটি শিথিলযোগ্য)।
১ জুলাই ২০২৬ থেকে নতুন নিয়ম: নিবন্ধনের সময় এ-চালানে কর আদায়
পূর্বে সম্পত্তি হস্তান্তরের সময় আয়করের উৎসে কর কাটা নিয়ে অনেক জটিলতা তৈরি হতো। কিন্তু অর্থ আইন, ২০২৬-এর মাধ্যমে আয়কর আইন, ২০২৩-এর ১২৫ নম্বর ধারায় নতুন উপধারা (২ক) সংযোজন করা হয়েছে (যা ১ জুলাই ২০২৬ থেকে কার্যকর)।
জাতীয় রাজস্ব বোর্ডের (এনবিআর) ব্যাখ্যা অনুযায়ী
১. জমি বা সম্পত্তি হেবা/দানের দলিলে নিবন্ধনের সময় যদি দানকর আইন, ১৯৯০ প্রযোজ্য হয়, তবে সাব-রেজিস্ট্রার বা নিবন্ধনে দায়িত্বরত কর্মকর্তা 'এ-চালান' (A-Challan)-এর মাধ্যমে সরাসরি নির্ধারিত দানকর আদায় করে নেবেন।
২. হেবা বা দানের ক্ষেত্রে পৃথকভাবে কোনো উৎসে কর (TDS) কাটা বা সংগ্রহ করা লাগবে না।
৩. তবে এটি কেবল সত্যিকারের হেবা বা দানের ক্ষেত্রে প্রযোজ্য; সাধারণ ক্রয়-বিক্রয়ের ক্ষেত্রে দলিলের উৎসে করের পূর্বের নিয়মই বহাল থাকবে।
হেবা বা হস্তান্তরের আগে যা খেয়াল রাখবেন
সম্পর্ক যাচাই করুন: দাতা ও গ্রহীতা অতি নিকটাত্মীয় (পিতা, মাতা, সন্তান, স্বামী, স্ত্রী, আপন ভাই-বোন) হলে দানকর ও আয়কর উভয় ক্ষেত্রেই বড় ধরনের আইনি সুবিধা পাবেন।
রিটার্নে অন্তর্ভুক্ত করুন: করমুক্ত সুবিধা পেতে হস্তান্তরিত সম্পত্তি দাতা ও গ্রহীতা উভয়ের বার্ষিক ট্যাক্স রিটার্নে সঠিকভাবে প্রদর্শন নিশ্চিত করুন।
সঠিক বাজারমূল্য ধরুন: দলিলে কৃত্রিমভাবে কম মূল্য লিখে দানকর কমানোর সুযোগ নেই; বাজারমূল্য বা সরকারি নির্ধারিত মূল্য অনুযায়ীই দানকর পরিশোধ করতে হবে।
নিবন্ধনের সময় চালান প্রস্তুত রাখুন: ১ জুলাই ২০২৬-এর পর থেকে নিবন্ধনের সময় প্রযোজ্য দানকর সরাসরি এ-চালানের মাধ্যমে জমা দেওয়ার প্রস্তুতি রাখতে হবে।
/এবি/