ব্যাংকে রেকর্ড উদ্বৃত্ত তারল্য, স্বাভাবিক নয় ঋণপ্রবাহ

ব্যাংকে রেকর্ড উদ্বৃত্ত তারল্য, স্বাভাবিক নয় ঋণপ্রবাহ
নিজস্ব প্রতিবেদক
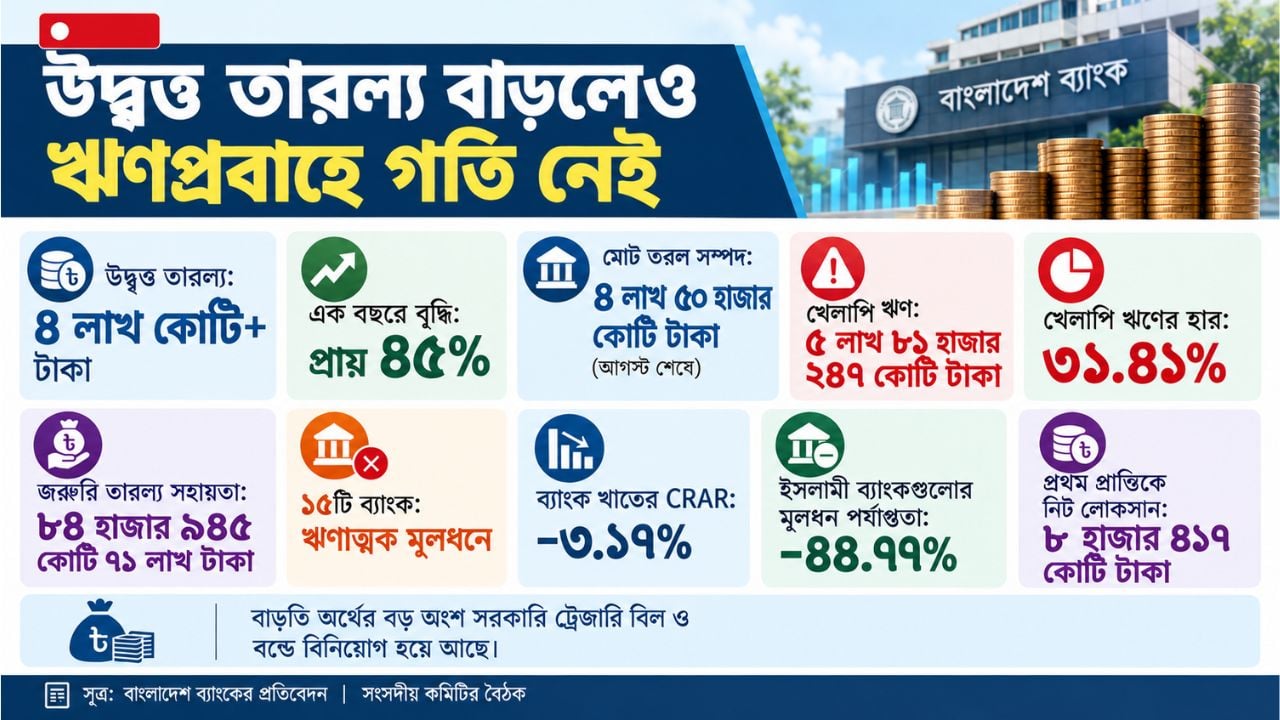
রেকর্ড খেলাপি, আদায়ে ব্যর্থতাসহ নানা কারণে ঋণ বিতরণের লাগাম টেনে ধরেছে অধিকাংশ ব্যাংক। আবার পরিস্থিতির উন্নতি হওয়ায় ব্যাংকে টাকা রাখার প্রবণতা বেড়েছে আমানতকারীদের। জ্বালানি-সংকটের কারণে বিনিয়োগও কমছে। এসব কারণে গত জুন মাসে উদ্বৃত্ তারল্য ৪ লাখ কোটি টাকা ছাড়িয়েছে।
অর্থ্যাৎ গত এক বছরে ব্যাংকগুলোর উদ্বৃত্ত তারল্য বেড়েছে প্রায় ৪৫ শতাংশ। কিন্তু বাড়তি এই অর্থ বেসরকারি খাতে ঋণ হিসেবে যাচ্ছে না। বরং এর বড় অংশ সরকারি ট্রেজারি বিল ও বন্ডে বিনিয়োগ হয়ে আছে। তবে একই সময়ে কয়েকটি দুর্বল ব্যাংক, বিশেষ করে শরিয়াহভিত্তিক ইসলামী ব্যাংকগুলোতে তীব্র তারল্য সংকটে রয়েছে।
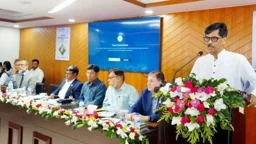
সম্প্রতি বাংলাদেশ ব্যাংকের এক প্রতিবেদনে এ চিত্র উঠে এসেছে। গত ৪ অক্টোবর অর্থ মন্ত্রণালয়-সম্পর্কিত সংসদীয় স্থায়ী কমিটির চতুর্থ বৈঠকে প্রতিবেদনটি তোলা হয়।
বাংলাদেশের প্রতিবেদন অনুযায়ী, গত আগস্ট শেষে ব্যাংক খাতে নগদ অর্থ ও সরকারি সিকিউরিটিজ মিলিয়ে মোট তরল সম্পদের পরিমাণ দাঁড়িয়েছে ৪ লাখ ৫০ হাজার কোটি টাকা। যা এক বছর আগে ছিল ৩ লাখ ১০ হাজার কোটি টাকা।
কেন্দ্রীয় ব্যাংক বলছে, দেশে প্রকৃত অর্থে তারল্য সংকট নেই। রেমিট্যান্স প্রবাহ বৃদ্ধি, বৈদেশিক মুদ্রার রিজার্ভের ইতিবাচক পরিবর্তন এবং আমানতকারীদের আস্থা ধীরে ধীরে ফিরতে থাকায় ব্যাংক খাতে তারল্য বেড়েছে।
এর মধ্যে সবচেয়ে বেশি সহায়তা পেয়েছে ইসলামী ব্যাংক। এই সহায়তার পরিমাণ ১৭ হাজার কোটি টাকা। অন্যগুলোর মধ্যে ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক ১৫ হাজার ৮১০ কোটি ৩২ লাখ, সোশ্যাল ইসলামী ব্যাংক ১০ হাজার ৮৪৩ কোটি, এক্সিম ব্যাংক ১০ হাজার ৫৬৮ কোটি এবং ন্যাশনাল ব্যাংক ১০ হাজার ৫০৮ কোটি টাকা। এছাড়া ইউনিয়ন ব্যাংক ৫ হাজার ৪২১ কোটি, প্রিমিয়ার ব্যাংক ৪ হাজার ৯০০ কোটি, এবি ব্যাংক ৪ হাজার ২৭০ কোটি এবং গ্লোবাল ইসলামী ব্যাংক ৩ হাজার ৩ কোটি টাকা সহায়তা পেয়েছে।
ব্যাংক খাতে সামগ্রিক তারল্য বাড়লেও ঋণ সম্প্রসারণে বড় বাধা হয়ে দাঁড়িয়েছে মূলধন সংকট ও খেলাপি ঋণ। চলতি বছরের মার্চ পর্যন্ত ৬৩টি ব্যাংকের মধ্যে ১৫টি ঋণাত্মক মূলধন নিয়ে চলছিল। পুরো ব্যাংক খাতের ঝুঁকি-ভারযুক্ত সম্পদ ও মূলধনের অনুপাত (সিআরএআর) নেমে গেছে ঋণাত্মক ৩ দশমিক ১৭ শতাংশে। ইসলামী ব্যাংকগুলোর পরিস্থিতি আরও নাজুক; তাদের মূলধন পর্যাপ্ততার হার নেমেছে ঋণাত্মক ৪৪ দশমিক ৭৭ শতাংশে।
ব্যাংকগুলোর আয়-ব্যয়ের চিত্রেও চাপ স্পষ্ট। বছরের প্রথম প্রান্তিকে ব্যাংক খাত পরিচালন মুনাফা করেছে ৭৮৯ কোটি টাকা। তবে উচ্চ প্রভিশন ও সম্ভাব্য ঋণক্ষতি সমন্বয়ের পর নিট লোকসান দাঁড়িয়েছে ৮ হাজার ৪১৭ কোটি টাকা। বর্তমানে ২২টি ব্যাংকের পুঞ্জীভূত লোকসান ২ লাখ ৫৩ হাজার ৯৩৮ কোটি টাকা।
অন্যদিকে, নীতি সুদহার ১০ শতাংশ থেকে কমিয়ে ৯ দশমিক ৫০ শতাংশ করায় স্বল্পমেয়াদি আন্তঃব্যাংক ঋণের (চাহিবামাত্র পরিশোধ শর্তে ঋণ) সুদের হারও কমেছে। গত ২৭ সেপ্টেম্বর স্বল্পমেয়াদি আন্তঃব্যাংক ঋণের রেট ছিল ৮ দশমিক ৭২ শতাংশ; গত বছরের একই দিনে যা ছিল ৯ দশমিক ৯৪ শতাংশ।
বাংলাদেশ ব্যাংক জানিয়েছে, ব্যাংক খাতের ভারসাম্য ফিরিয়ে আনতে স্বল্প, মধ্য ও দীর্ঘমেয়াদি সংস্কার পরিকল্পনা নেওয়া হয়েছে। ব্যাংক কোম্পানি আইন ২০২৬ ও অর্থঋণ আদালত আইন ২০২৬ সংশোধনের পাশাপাশি দেউলিয়া আইন প্রণয়নের উদ্যোগ চলছে। খেলাপি ও ইচ্ছাকৃত খেলাপি ঋণগ্রহীতাদের তালিকা প্রকাশের আইনি সুযোগ তৈরির বিষয়টিও পর্যালোচনা করা হচ্ছে।
সংসদীয় কমিটির বৈঠকে আর্থিক খাতে স্বচ্ছতা, জবাবদিহি ও সামষ্টিক আর্থিক স্থিতিশীলতা নিশ্চিত করার ওপর গুরুত্ব দেওয়া হয়। পরবর্তী বৈঠকে অর্থ মন্ত্রণালয়কে আর্থিক খাতের বিস্তারিত তথ্য উপস্থাপনের নির্দেশ দেওয়া হয়েছে।
ব্যাংকে রেকর্ড উদ্বৃত্ত তারল্য, স্বাভাবিক নয় ঋণপ্রবাহ
নিজস্ব প্রতিবেদক
রেকর্ড খেলাপি, আদায়ে ব্যর্থতাসহ নানা কারণে ঋণ বিতরণের লাগাম টেনে ধরেছে অধিকাংশ ব্যাংক। আবার পরিস্থিতির উন্নতি হওয়ায় ব্যাংকে টাকা রাখার প্রবণতা বেড়েছে আমানতকারীদের। জ্বালানি-সংকটের কারণে বিনিয়োগও কমছে। এসব কারণে গত জুন মাসে উদ্বৃত্ তারল্য ৪ লাখ কোটি টাকা ছাড়িয়েছে।
অর্থ্যাৎ গত এক বছরে ব্যাংকগুলোর উদ্বৃত্ত তারল্য বেড়েছে প্রায় ৪৫ শতাংশ। কিন্তু বাড়তি এই অর্থ বেসরকারি খাতে ঋণ হিসেবে যাচ্ছে না। বরং এর বড় অংশ সরকারি ট্রেজারি বিল ও বন্ডে বিনিয়োগ হয়ে আছে। তবে একই সময়ে কয়েকটি দুর্বল ব্যাংক, বিশেষ করে শরিয়াহভিত্তিক ইসলামী ব্যাংকগুলোতে তীব্র তারল্য সংকটে রয়েছে।
সম্প্রতি বাংলাদেশ ব্যাংকের এক প্রতিবেদনে এ চিত্র উঠে এসেছে। গত ৪ অক্টোবর অর্থ মন্ত্রণালয়-সম্পর্কিত সংসদীয় স্থায়ী কমিটির চতুর্থ বৈঠকে প্রতিবেদনটি তোলা হয়।
বাংলাদেশের প্রতিবেদন অনুযায়ী, গত আগস্ট শেষে ব্যাংক খাতে নগদ অর্থ ও সরকারি সিকিউরিটিজ মিলিয়ে মোট তরল সম্পদের পরিমাণ দাঁড়িয়েছে ৪ লাখ ৫০ হাজার কোটি টাকা। যা এক বছর আগে ছিল ৩ লাখ ১০ হাজার কোটি টাকা।
কেন্দ্রীয় ব্যাংক বলছে, দেশে প্রকৃত অর্থে তারল্য সংকট নেই। রেমিট্যান্স প্রবাহ বৃদ্ধি, বৈদেশিক মুদ্রার রিজার্ভের ইতিবাচক পরিবর্তন এবং আমানতকারীদের আস্থা ধীরে ধীরে ফিরতে থাকায় ব্যাংক খাতে তারল্য বেড়েছে।
এর মধ্যে সবচেয়ে বেশি সহায়তা পেয়েছে ইসলামী ব্যাংক। এই সহায়তার পরিমাণ ১৭ হাজার কোটি টাকা। অন্যগুলোর মধ্যে ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক ১৫ হাজার ৮১০ কোটি ৩২ লাখ, সোশ্যাল ইসলামী ব্যাংক ১০ হাজার ৮৪৩ কোটি, এক্সিম ব্যাংক ১০ হাজার ৫৬৮ কোটি এবং ন্যাশনাল ব্যাংক ১০ হাজার ৫০৮ কোটি টাকা। এছাড়া ইউনিয়ন ব্যাংক ৫ হাজার ৪২১ কোটি, প্রিমিয়ার ব্যাংক ৪ হাজার ৯০০ কোটি, এবি ব্যাংক ৪ হাজার ২৭০ কোটি এবং গ্লোবাল ইসলামী ব্যাংক ৩ হাজার ৩ কোটি টাকা সহায়তা পেয়েছে।
ব্যাংক খাতে সামগ্রিক তারল্য বাড়লেও ঋণ সম্প্রসারণে বড় বাধা হয়ে দাঁড়িয়েছে মূলধন সংকট ও খেলাপি ঋণ। চলতি বছরের মার্চ পর্যন্ত ৬৩টি ব্যাংকের মধ্যে ১৫টি ঋণাত্মক মূলধন নিয়ে চলছিল। পুরো ব্যাংক খাতের ঝুঁকি-ভারযুক্ত সম্পদ ও মূলধনের অনুপাত (সিআরএআর) নেমে গেছে ঋণাত্মক ৩ দশমিক ১৭ শতাংশে। ইসলামী ব্যাংকগুলোর পরিস্থিতি আরও নাজুক; তাদের মূলধন পর্যাপ্ততার হার নেমেছে ঋণাত্মক ৪৪ দশমিক ৭৭ শতাংশে।
ব্যাংকগুলোর আয়-ব্যয়ের চিত্রেও চাপ স্পষ্ট। বছরের প্রথম প্রান্তিকে ব্যাংক খাত পরিচালন মুনাফা করেছে ৭৮৯ কোটি টাকা। তবে উচ্চ প্রভিশন ও সম্ভাব্য ঋণক্ষতি সমন্বয়ের পর নিট লোকসান দাঁড়িয়েছে ৮ হাজার ৪১৭ কোটি টাকা। বর্তমানে ২২টি ব্যাংকের পুঞ্জীভূত লোকসান ২ লাখ ৫৩ হাজার ৯৩৮ কোটি টাকা।
অন্যদিকে, নীতি সুদহার ১০ শতাংশ থেকে কমিয়ে ৯ দশমিক ৫০ শতাংশ করায় স্বল্পমেয়াদি আন্তঃব্যাংক ঋণের (চাহিবামাত্র পরিশোধ শর্তে ঋণ) সুদের হারও কমেছে। গত ২৭ সেপ্টেম্বর স্বল্পমেয়াদি আন্তঃব্যাংক ঋণের রেট ছিল ৮ দশমিক ৭২ শতাংশ; গত বছরের একই দিনে যা ছিল ৯ দশমিক ৯৪ শতাংশ।
বাংলাদেশ ব্যাংক জানিয়েছে, ব্যাংক খাতের ভারসাম্য ফিরিয়ে আনতে স্বল্প, মধ্য ও দীর্ঘমেয়াদি সংস্কার পরিকল্পনা নেওয়া হয়েছে। ব্যাংক কোম্পানি আইন ২০২৬ ও অর্থঋণ আদালত আইন ২০২৬ সংশোধনের পাশাপাশি দেউলিয়া আইন প্রণয়নের উদ্যোগ চলছে। খেলাপি ও ইচ্ছাকৃত খেলাপি ঋণগ্রহীতাদের তালিকা প্রকাশের আইনি সুযোগ তৈরির বিষয়টিও পর্যালোচনা করা হচ্ছে।
সংসদীয় কমিটির বৈঠকে আর্থিক খাতে স্বচ্ছতা, জবাবদিহি ও সামষ্টিক আর্থিক স্থিতিশীলতা নিশ্চিত করার ওপর গুরুত্ব দেওয়া হয়। পরবর্তী বৈঠকে অর্থ মন্ত্রণালয়কে আর্থিক খাতের বিস্তারিত তথ্য উপস্থাপনের নির্দেশ দেওয়া হয়েছে।